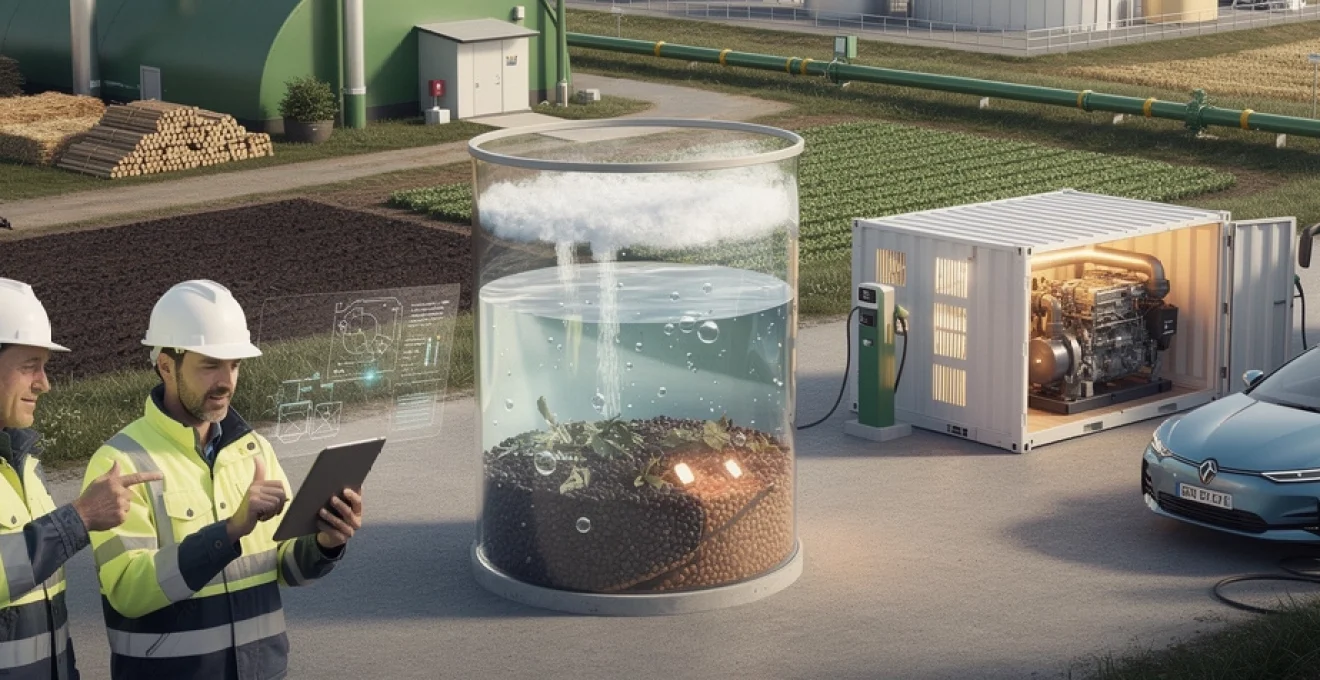
Face aux défis climatiques et à l’épuisement programmé des énergies fossiles, le biogaz s’impose progressivement comme une alternative énergétique crédible et stratégique. Cette énergie renouvelable, produite localement à partir de déchets organiques, présente un potentiel considérable pour décarboner notre consommation de gaz tout en valorisant des ressources aujourd’hui sous-exploitées. Alors que la France s’est fixé des objectifs ambitieux en matière de transition énergétique, le développement de la filière biogaz soulève néanmoins des questions techniques, économiques et réglementaires qui méritent une analyse approfondie. Entre opportunités prometteuses et contraintes réelles, quel avenir dessiner pour cette énergie verte dans le paysage énergétique français ?
Méthanisation et production de biogaz : processus biochimiques et technologies de transformation
La méthanisation représente un processus biologique naturel au cœur de la production de biogaz. Ce phénomène de digestion anaérobie mobilise des micro-organismes capables de dégrader la matière organique en l’absence totale d’oxygène, produisant ainsi un mélange gazeux riche en méthane. Contrairement aux idées reçues, cette transformation n’est pas instantanée mais résulte d’une succession d’étapes biochimiques complexes orchestrées par différentes populations bactériennes. Comprendre ces mécanismes fondamentaux permet d’optimiser les installations et d’améliorer les rendements de production, un enjeu crucial pour la viabilité économique de la filière.
Digestion anaérobie : phases hydrolyse, acidogenèse, acétogenèse et méthanogenèse
Le processus de méthanisation se déroule selon quatre phases biologiques successives et interdépendantes. L’hydrolyse constitue la première étape où des enzymes hydrolytiques décomposent les molécules complexes (protéines, lipides, polysaccharides) en composés plus simples comme les acides aminés, les acides gras et les sucres. Cette phase, souvent limitante, détermine la vitesse globale du processus. L’acidogenèse prend ensuite le relais : les bactéries acidogènes transforment ces molécules simples en acides gras volatils, alcools, dioxyde de carbone et hydrogène. Cette phase génère une acidification importante du milieu qu’il faut maîtriser pour éviter l’inhibition des réactions suivantes.
L’acétogenèse permet la conversion des produits de l’acidogenèse en acide acétique, principal précurseur du méthane. Enfin, la méthanogenèse représente l’étape ultime où les bactéries méthanogènes, particulièrement sensibles aux variations environnementales, produisent le méthane soit à partir de l’acide acétique, soit par réduction du CO₂ avec l’hydrogène. Ces micro-organismes extrêmement spécialisés nécessitent des conditions strictes de pH (entre 6,5 et 8), de température et d’absence d’oxygène pour fonctionner efficacement. Leur grande fragilité explique pourquoi les variations brutales d’intrants peuvent bloquer totalement la production de biogaz.
Digesteurs mésophiles versus thermophiles : rendements comparés et températures optimales
Les installations de méthanisation se distinguent principalement par leur température de fonctionnement, paramètre déterminant pour l’activité bactérienne. Les digesteurs mésophiles opèrent entre 30°C et 40°C, favorisant des bactéries adaptées à ces conditions modérées. Cette plage thermique présente l’
avantage d’être plus robuste, plus simple à piloter et moins coûteuse en énergie pour le chauffage du digesteur. À l’inverse, les digesteurs thermophiles fonctionnent entre 50°C et 65°C, avec des bactéries thermophiles plus exigeantes mais généralement plus rapides. Ils permettent des temps de séjour plus courts et des rendements spécifiques plus élevés, au prix d’une stabilité moindre et d’une sensibilité accrue aux variations de charge.
En pratique, le choix entre mésophile et thermophile dépend du compromis recherché entre performance énergétique, fiabilité d’exploitation et coût de l’installation. Les unités agricoles à la ferme optent majoritairement pour le régime mésophile, jugé plus sûr et mieux adapté à des intrants variables. Les grandes unités industrielles, disposant d’un suivi technique renforcé, peuvent privilégier le régime thermophile pour maximiser la production de biogaz, à condition de maîtriser finement la température, le pH et l’alimentation du digesteur.
Substrats organiques : biodéchets agricoles, FFOM et boues de stations d’épuration
La qualité et la nature des substrats organiques conditionnent directement le rendement en biogaz et la rentabilité du projet. Dans le cas des installations agricoles, les effluents d’élevage (fumier, lisier), les résidus de cultures et les coproduits agroalimentaires constituent la base de l’alimentation du digesteur. Ces matières présentent un bon potentiel méthanogène mais un pouvoir méthanogène inférieur à celui de certains déchets plus gras ou plus sucrés. Elles ont toutefois l’avantage d’être disponibles localement et de s’inscrire dans un schéma d’économie circulaire sur le territoire.
Les installations territoriales et urbaines mobilisent quant à elles la fraction fermentescible des ordures ménagères (FFOM) ainsi que les biodéchets issus de la restauration collective et des commerces. Depuis la généralisation du tri à la source des biodéchets au 1er janvier 2024, ce gisement prend une importance croissante pour la filière biogaz. Les boues de stations d’épuration (STEP) complètent ce panel : riches en matière organique, elles possèdent un fort potentiel méthanogène, mais exigent des précautions particulières en raison de la présence possible de contaminants (métaux lourds, micro-polluants) qui conditionnent l’usage ultérieur du digestat.
Enfin, certains projets s’appuient sur des résidus spécifiques à haute valeur méthanogène, comme les graisses d’abattoirs, les lactosérums, ou encore certains sous-produits de l’industrie agroalimentaire. Ces intrants très énergétiques permettent d’augmenter le rendement global, mais nécessitent une maîtrise stricte des dosages pour ne pas déstabiliser le processus biologique. La connaissance fine du potentiel méthanogène de chaque flux, souvent déterminée par des essais en laboratoire (BMP tests), devient alors un prérequis incontournable pour dimensionner correctement l’installation.
Co-digestion et ratio C/N : optimisation des intrants pour maximiser la production
Pour tirer le meilleur parti des gisements disponibles, la co-digestion s’est imposée comme une stratégie clé dans la production de biogaz. Elle consiste à mélanger plusieurs types de substrats complémentaires au sein d’un même digesteur afin d’équilibrer les apports en carbone, azote, matières grasses et fibres. L’objectif est d’obtenir une biomasse homogène, facilement dégradable et compatible avec les besoins des différentes populations bactériennes. Un ratio carbone/azote (C/N) compris généralement entre 15 et 30 est recherché pour limiter les risques de toxicité ammoniacale et d’acidification excessive.
Concrètement, un lisier bovin riche en azote pourra être mélangé avec des résidus végétaux plus carbonés ou des déchets agroalimentaires riches en sucres. Cette logique d’assemblage rappelle l’art du compostage : trop d’azote entraîne des émissions d’ammoniac et une inhibition des bactéries méthanogènes, tandis qu’un excès de carbone ralentit le processus et diminue la production de biogaz. En jouant sur les proportions de chaque intrant, les exploitants peuvent ainsi optimiser la productivité du méthaniseur tout en valorisant un maximum de déchets locaux.
Au-delà du ratio C/N, d’autres paramètres entrent en jeu, comme la teneur en matière sèche, la présence de composés inhibiteurs (sels, détergents, métaux lourds) ou encore la granulométrie. C’est pourquoi la plupart des projets sérieux s’appuient sur une phase d’étude amont détaillée, incluant des analyses physico-chimiques et des simulations de scénarios d’approvisionnement. À terme, la capacité à sécuriser des gisements diversifiés et stables dans le temps conditionne la viabilité économique de l’unité de méthanisation.
Valorisation énergétique du biométhane : injection réseau et cogénération électrique
Une fois le biogaz produit dans le digesteur, se pose la question centrale de sa valorisation énergétique. Faut-il privilégier l’injection de biométhane dans les réseaux de gaz naturel, la production d’électricité via des unités de cogénération, ou encore l’usage comme carburant alternatif sous forme de BioGNV ? Chaque option présente ses avantages, ses contraintes techniques et ses modèles économiques spécifiques. Le choix dépend autant du contexte territorial (présence d’un réseau GRDF ou GRTgaz, besoins en chaleur locale, débouchés pour un carburant renouvelable) que de la taille de l’installation et du profil des porteurs de projet.
Épuration et upgrading du biogaz brut : élimination du H2S et du CO2
Le biogaz brut sortant du digesteur est un mélange complexe composé principalement de méthane (40 à 70 %), de dioxyde de carbone (CO₂), mais aussi de vapeur d’eau, de sulfure d’hydrogène (H₂S) et de traces de composés organiques volatils. Avant toute injection dans le réseau ou utilisation en motorisation, il doit donc être épuré pour atteindre un niveau de qualité compatible avec les équipements en aval. L’élimination du H₂S est prioritaire, ce gaz étant à la fois toxique pour l’homme et extrêmement corrosif pour les moteurs et les conduites.
Diverses technologies d’épuration coexistent : lavage à l’eau, adsorption sur charbon actif, procédés membranaires, ou encore utilisation de solutions chimiques (amines) pour capturer le CO₂. L’objectif de cet upgrading est de concentrer le méthane jusqu’à des taux supérieurs à 96 %, tout en supprimant les impuretés susceptibles d’endommager les infrastructures. Pour un projet de petite taille, la solution retenue devra trouver le bon équilibre entre performance, simplicité d’exploitation et coût d’investissement. Pour les grandes unités industrielles, la mutualisation des équipements d’épuration permet de réduire les coûts unitaires et d’améliorer la compétitivité du biométhane injecté.
Injection dans les réseaux GRDF et GRTgaz : normes qualité et contraintes techniques
L’injection de biométhane dans les réseaux de gaz naturel exploités par GRDF (distribution) et GRTgaz (transport) représente aujourd’hui l’un des leviers majeurs de développement de la filière. Pour être accepté, le biométhane doit respecter un cahier des charges strict en termes de composition (taux de méthane, absence d’oxygène et d’azote au-delà de certains seuils, teneur résiduelle en H₂S quasi nulle, pouvoir calorifique minimal). Ces normes de qualité gaz garantissent la compatibilité avec les usages actuels du gaz naturel et la sécurité des installations des consommateurs.
Au-delà de la qualité, des contraintes de pression, de débit et de localisation conditionnent la faisabilité d’un projet d’injection. Une unité de méthanisation située à proximité immédiate d’un réseau adapté aura davantage de chances de trouver un point de raccordement économiquement viable. À l’inverse, un site isolé pourra se heurter à des coûts de raccordement prohibitifs. C’est pourquoi de nombreuses études de gisement intègrent désormais une analyse détaillée des infrastructures gazières disponibles ainsi que des capacités d’absorption du réseau local, afin d’anticiper les éventuelles saturations aux périodes de faible demande.
Unités de cogénération : moteurs à gaz et micro-turbines pour production électrique
Lorsqu’un raccordement au réseau gazier n’est pas possible ou pas pertinent, la valorisation du biogaz par cogénération constitue une alternative éprouvée. Dans ce schéma, le biogaz alimente un moteur à gaz ou une micro-turbine qui produit simultanément de l’électricité et de la chaleur. L’électricité est injectée sur le réseau électrique public, souvent dans le cadre de contrats d’achat garantis, tandis que la chaleur est utilisée localement pour chauffer des bâtiments, des serres ou encore des procédés industriels.
La clé de la rentabilité réside ici dans la bonne valorisation de cette chaleur fatale, souvent sous-exploitée. Un méthaniseur agricole isolé qui ne parvient pas à utiliser sa chaleur perd ainsi une partie importante du potentiel énergétique du biogaz. À l’inverse, une unité implantée à proximité d’un réseau de chaleur urbain, d’une fromagerie ou d’un séchoir agricole peut atteindre des rendements globaux très élevés. Les micro-turbines, plus compactes et moins sensibles aux variations de qualité du gaz, s’imposent progressivement sur certains segments, notamment pour les sites de petite puissance cherchant une solution automatisée et robuste.
Biognv et carburant alternatif : stations de compression et mobilité décarbonée
Une troisième voie de valorisation du biométhane, encore sous-exploitée mais très prometteuse, consiste à en faire un carburant alternatif pour la mobilité. Une fois épuré, le biométhane peut être comprimé pour devenir du BioGNV (gaz naturel pour véhicules d’origine renouvelable) et alimenter bus, poids lourds, bennes à ordures ménagères ou même flottes de véhicules utilitaires. Cette solution permet de réduire fortement les émissions de CO₂, mais aussi les polluants locaux (NOx, particules fines) par rapport au diesel, un atout majeur pour les collectivités soucieuses de la qualité de l’air.
La mise en place de stations de compression, publiques ou privées, constitue toutefois un enjeu logistique et économique. Faut-il investir dans une station dédiée à une flotte captive (bus urbains, camions de collecte) ou miser sur des stations ouvertes au public pour mutualiser les usages ? La réponse dépend du territoire, de la structuration des acteurs locaux et des politiques publiques de mobilité. Dans tous les cas, le développement du BioGNV offre une opportunité de boucler la boucle locale : produire un gaz vert à partir des déchets d’un territoire, puis l’utiliser pour alimenter les véhicules qui y circulent au quotidien.
Infrastructures et installations de méthanisation en france : territoires et filières agricoles
Le paysage français de la méthanisation est loin d’être homogène : il reflète la diversité des territoires, des filières agricoles et des politiques locales. Entre petites unités à la ferme, gros projets territoriaux centralisés et méthanisation industrielle, la filière biogaz s’est construite par strates successives, parfois au prix d’une certaine « gestion par à-coups » pointée par la Cour des comptes. Comprendre ces différents modèles permet d’identifier les atouts et les faiblesses de la filière, mais aussi les leviers d’action pour un développement plus cohérent à l’horizon 2030-2050.
Méthanisation à la ferme : modèle CUMA et autonomie énergétique des exploitations
La méthanisation à la ferme constitue l’archétype du projet de biogaz ancré dans le monde agricole. Sur une même exploitation ou au sein d’une CUMA (Coopérative d’utilisation de matériel agricole), plusieurs agriculteurs mutualisent leurs effluents (lisiers, fumiers), résidus de cultures et parfois certains coproduits agroalimentaires pour alimenter un digesteur commun. Ce modèle, encouragé par le plan Énergie Méthanisation Autonomie Azote (EMAA), vise autant la production de gaz vert que l’amélioration de la gestion azotée et la réduction de l’achat d’engrais minéraux.
Pour l’agriculteur, les bénéfices sont multiples : diversification des revenus via la vente d’énergie, sécurisation d’un engrais organique de qualité (digestat), meilleure maîtrise des odeurs et des risques de pollution liés aux effluents, sans oublier une forme d’autonomie énergétique pour l’exploitation. Certaines fermes parviennent ainsi à couvrir une part significative de leurs besoins en chaleur et en électricité, voire à alimenter des ateliers de transformation (fromageries, séchoirs). La réussite de ces projets repose toutefois sur une gouvernance solide entre associés, une bonne anticipation des charges d’exploitation et une formation adéquate des exploitants au pilotage du méthaniseur.
Unités territoriales et centralisées : projets fonroche biogaz et engie BioGNVAL
À côté des installations à la ferme, des unités territoriales ou centralisées se sont développées pour traiter des volumes plus importants de déchets organiques à l’échelle d’un bassin de vie. Des acteurs industriels comme Fonroche Biogaz ou Engie, via des projets emblématiques comme BioGNVAL, ont ainsi mis en place des méthaniseurs capables de réceptionner des biodéchets de collectivités, des industries agroalimentaires et des exploitations agricoles voisines. L’avantage de ce modèle réside dans la massification des flux, permettant des économies d’échelle et l’installation d’équipements d’épuration sophistiqués pour l’injection de biométhane.
Ces projets, souvent raccordés aux réseaux de transport ou de distribution de gaz, contribuent significativement aux volumes de biométhane injectés au niveau national. Ils nécessitent cependant une logistique de collecte structurée (camions, bennes, plateformes de pré-traitement) et une coordination étroite entre de nombreux acteurs publics et privés. Pour les territoires, ils représentent une opportunité de structurer une filière locale de valorisation des déchets, à condition de veiller à l’acceptabilité sociale (trafic routier, odeurs, intégration paysagère) et à une juste répartition de la valeur ajoutée entre industriels et agriculteurs apporteurs de matières.
Méthanisation industrielle : sites veolia et suez pour traitement des déchets urbains
Enfin, la méthanisation industrielle portée par des grands opérateurs de l’eau et des déchets, comme Veolia ou Suez, occupe une place particulière dans la filière. Sur leurs sites de traitement des boues de stations d’épuration ou de centres d’enfouissement de déchets non dangereux (ISDND), ces acteurs mettent en œuvre des méthaniseurs de grande capacité. Dans le cas des ISDND, le biogaz est souvent capté directement dans les alvéoles de stockage, puis valorisé en électricité ou chaleur. Sur les STEP, la digestion anaérobie des boues permet de produire un biogaz riche en méthane, parfois épuré pour être injecté dans le réseau.
Ces installations industrielles disposent généralement de moyens techniques et financiers permettant d’optimiser le rendement énergétique, de mettre en place des systèmes de désodorisation performants et de suivre finement la qualité des digestats. Elles contribuent à la réduction des émissions de méthane fugitif sur des sites qui, autrement, seraient des sources importantes de gaz à effet de serre. En revanche, la valorisation agronomique des digestats issus des boues urbaines s’avère plus délicate, en raison de la présence possible de micropolluants, ce qui limite parfois les débouchés agricoles et renvoie à d’autres solutions de traitement (incinération, séchage, etc.).
Cadre réglementaire et mécanismes de soutien : tarifs d’achat et incitations fiscales
Le développement de la filière biogaz en France ne peut se comprendre sans examiner le cadre réglementaire et les dispositifs de soutien public mis en place depuis plus d’une décennie. Normes environnementales, procédures administratives, tarifs d’achat garantis, appels à projets, fiscalité spécifique : autant de leviers qui ont permis l’émergence de près de 2 000 installations, mais qui restent régulièrement ajustés pour maîtriser les coûts pour la collectivité et orienter la trajectoire vers les objectifs de la programmation pluriannuelle de l’énergie (PPE).
Arrêtés tarifaires DGEC et contrats d’achat garantis sur 15 ans
Pour sécuriser l’investissement des porteurs de projets, l’État a instauré un mécanisme d’obligation d’achat du biométhane injecté dans les réseaux, à un tarif réglementé couvrant les coûts d’investissement et d’exploitation, assorti d’une rentabilité jugée « normale ». Ces tarifs, définis par arrêtés de la DGEC (Direction générale de l’énergie et du climat), varient selon la taille de l’installation, la nature des intrants (effluents d’élevage, boues de STEP, déchets ménagers, etc.) et les caractéristiques du réseau de raccordement. Les contrats d’achat sont conclus pour une durée de 15 ans, offrant une visibilité indispensable aux financeurs.
Dans le secteur de l’électricité, les unités de cogénération fonctionnant au biogaz bénéficient également de contrats d’achat ou de compléments de rémunération, selon des grilles tarifaires qui évoluent périodiquement. Ces mécanismes ont largement contribué à la dynamique de la filière, mais leur ajustement régulier, parfois à la baisse, a aussi créé un sentiment d’instabilité pour certains acteurs. D’où les appels récurrents des professionnels à un cadre plus prévisible et à une trajectoire tarifaire pluriannuelle clairement affichée, afin de planifier les investissements sur le long terme.
Appels à projets ADEME et fonds chaleur renouvelable pour financement public
En complément des tarifs d’achat, de nombreux projets de méthanisation ont été soutenus par l’ADEME via des appels à projets nationaux ou régionaux. Ces dispositifs viennent financer une partie des études, des investissements ou des innovations (optimisation des digestats, nouvelles technologies d’épuration, hybridation avec le solaire ou l’éolien, etc.). Le fonds déchets / économie circulaire et le fonds chaleur ont joué un rôle structurant, en particulier pour les installations valorisant directement la chaleur ou injectant du biométhane dans les réseaux.
Pour un porteur de projet, l’accès à ces aides suppose un dossier solide, démontrant la pertinence environnementale (réduction des émissions de GES, gestion vertueuse des déchets), la robustesse économique et l’acceptabilité locale. Ces appels à projets ont également permis de faire émerger des démonstrateurs innovants et de renforcer la R&D sur la méthanisation, contribuant à la montée en compétence de l’ensemble de la filière. La question qui se pose aujourd’hui est celle de la pérennité et du niveau de ces soutiens, dans un contexte de maîtrise des dépenses publiques et de concurrence entre différentes énergies renouvelables.
Crédit d’impôt méthanisation agricole et avantages fiscaux pour porteurs de projets
Le monde agricole bénéficie par ailleurs de dispositifs fiscaux spécifiques pour encourager la méthanisation. Un crédit d’impôt pour la méthanisation agricole peut venir alléger la facture d’investissement, en particulier pour les petites et moyennes exploitations. D’autres mesures, comme l’amortissement accéléré de certains équipements ou la TVA réduite sur des travaux liés à la production d’énergie renouvelable, viennent compléter ce cadre incitatif. Pour un agriculteur, il est essentiel de se faire accompagner par des conseillers spécialisés afin d’identifier toutes les aides mobilisables et de structurer le montage financier en conséquence.
Ces avantages fiscaux, combinés aux revenus issus de la vente d’énergie et à la valorisation agronomique du digestat, constituent un levier significatif de résilience économique pour les exploitations. Ils ne suffisent toutefois pas à gommer tous les risques : volatilité des coûts de construction, complexité administrative, exigences de plus en plus fortes en matière de contrôle et de traçabilité des intrants. Dans ce contexte, la profession appelle à une simplification des procédures et à une meilleure coordination des politiques publiques agricole, énergétique et environnementale.
Digestat et fertilisation organique : valorisation agronomique et économie circulaire
Souvent perçu comme un simple « résidu » du processus de méthanisation, le digestat en est en réalité l’un des piliers, tant sur le plan agronomique qu’économique. Ce matériau semi-liquide ou solide, riche en azote, phosphore, potassium et oligo-éléments, constitue un engrais organique à part entière. À la différence des effluents bruts, une partie de la matière organique y est déjà minéralisée, ce qui rend les éléments nutritifs plus rapidement disponibles pour les plantes. Pour les agriculteurs, il s’agit donc d’une véritable ressource, capable de remplacer une fraction significative des engrais de synthèse importés.
La valorisation du digestat s’inscrit pleinement dans une logique d’économie circulaire : les nutriments contenus dans les déchets organiques retournent au sol, fermant ainsi le cycle de la fertilité. Dans certains territoires, des plateformes de séparation de phase, de compostage ou de séchage ont été mises en place afin d’adapter le digestat aux besoins locaux (granulés fertilisants, amendements organiques, boues liquides pour l’épandage). La clé du succès réside dans une bonne connaissance de sa composition, via des analyses régulières, et dans l’élaboration de plans d’épandage rigoureux respectant la réglementation (directive nitrates, distances par rapport aux habitations et aux cours d’eau, périodes d’interdiction).
Pour autant, la valorisation agronomique n’est pas exempte de défis. La logistique d’épandage peut s’avérer coûteuse, notamment lorsque les surfaces disponibles sont éloignées du méthaniseur. La présence de contaminants (plastiques, métaux lourds, résidus médicamenteux) issus de certains intrants impose une vigilance accrue et, parfois, des restrictions d’usage. Enfin, l’acceptabilité par les riverains, en particulier sur la question des odeurs, doit être prise en compte dès la conception du projet. C’est en intégrant le digestat comme un co-produit stratégique, et non comme un déchet, que la filière pourra pleinement revendiquer son rôle dans la transition agroécologique.
Limites technologiques et défis économiques de la filière biogaz française
Malgré ses atouts indéniables, la filière biogaz française se trouve aujourd’hui à une véritable croisée des chemins. Les objectifs affichés – substitution progressive du gaz fossile, contribution à la neutralité carbone, création d’emplois locaux – se heurtent à plusieurs contraintes structurelles. La disponibilité future de la biomasse mobilisable, les coûts de production encore élevés du biométhane par rapport au gaz naturel, la concurrence avec d’autres usages de la biomasse (alimentation animale, matériaux, biochimie) ou encore l’acceptabilité locale sont autant de défis à relever.
Sur le plan technologique, la marge de progression reste réelle : amélioration des rendements de digestion, réduction des consommations énergétiques des unités, développement de nouvelles voies comme la pyrogazéification, la gazéification hydrothermale ou le power-to-gas. Mais ces innovations devront rapidement passer à l’échelle industrielle pour peser dans le mix énergétique. Sur le plan économique, la question de la soutenabilité des mécanismes de soutien se pose avec acuité : comment continuer à financer le développement du biogaz sans faire exploser la facture pour les consommateurs et les finances publiques ?
Enfin, la place du gaz dans le système énergétique futur reste l’objet de débats. Certains scénarios misent sur une baisse rapide de la consommation de gaz, au profit de l’électrification des usages et de la sobriété. D’autres plaident pour un rôle structurant du gaz renouvelable, notamment pour les usages difficiles à électrifier (industrie, transport lourd, pointe hivernale). Dans ce contexte incertain, une chose est sûre : le biogaz ne sera une énergie d’avenir que s’il parvient à conjuguer performance environnementale, compétitivité économique et inscription harmonieuse dans les territoires. À nous, collectivement, de faire les bons choix pour que ce potentiel ne reste pas lettre morte.